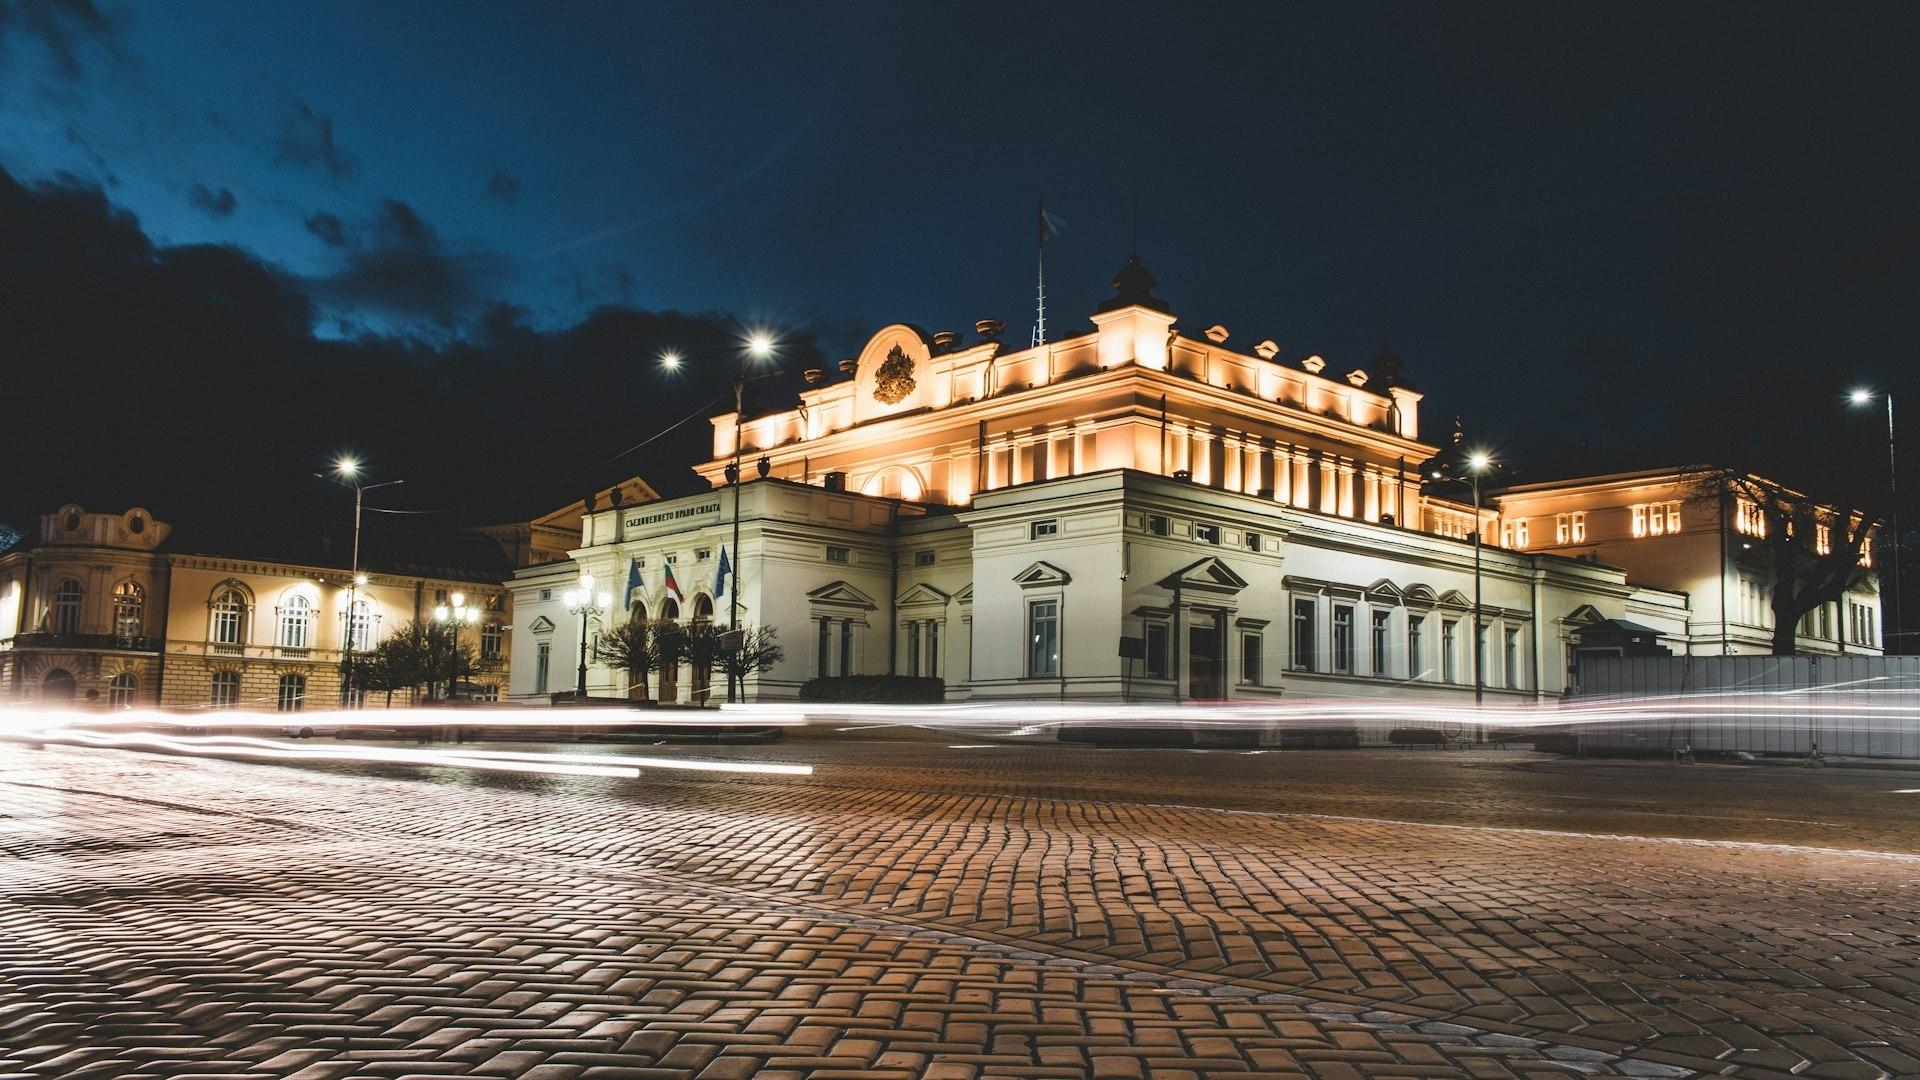
На 11 ноември 2026 г. Народното събрание прие на първо четене промените в Закона за местните данъци и такси (ЗМДТ), с които данъчните оценки на имотите се вдигат поетапно до 2029 г. Темата проследяваме от лятото — последно в статията ни от 5 ноември, когато законопроектът беше одобрен от Министерския съвет. Тук събираме само новото.
Накратко: графикът на увеличението не е променен, но около таксата смет и сроковете за данъка за 2027 г. остават въпроси, които ще се решат на второ четене.
Опозиционните партии заявиха, че не подкрепят увеличението. Управляващото мнозинство го защити като необходим източник на приходи за общините.
Данъчните оценки на сградите, земите, подобренията и земеделските земи се увеличават:
И трите стъпки се изчисляват спрямо стойността, действаща до края на 2026 г. Затова се събират, а не се умножават: в края на 2029 г. оценката е два пъти днешната. Това съвпада с проекта, който разгледахме в статията от 1 октомври.
Министерството на финансите уточнява, че актуализира само базисната данъчна оценка — останалите корекционни коефициенти (местоположение, възраст на сградата и т.н.) се прилагат както досега. Ако общинският съвет не промени ставката си, данък сгради расте със същия процент като оценката.
По данни на заместник-министъра на финансите, представила законопроекта, очакваният допълнителен ефект върху приходите е около 73,4 млн. евро през 2027 г., 172,1 млн. евро през 2028 г. и около 271 млн. евро през 2029 г.
Още в проекта таксата за битови отпадъци беше изведена извън увеличението. Законопроектът изрично казва, че новата оценка няма да се прилага за определяне на таксата смет. Въпросът е как точно ще работи това.
Управляващите поеха ангажимент да прецизират спорните текстове между първо и второ четене.
Какво означава това за собственика днес: намерението е таксата смет да не расте заради новите оценки. Дали това ще важи и след 2027 г. — ще стане ясно от окончателния текст. Как се формират данъкът и таксата сега, обясняваме в ръководството за данък сгради и такса смет.
Законопроектът удължава срока за връчване на съобщенията за дължимия данък за 2027 г., както и периода, в който се ползва отстъпката при плащане на целия данък наведнъж. Точните дати не са публикувани в отразяването на гласуването. В септемврийския проект те бяха 30 април за съобщенията и 31 май за 5% отстъпка — ще ги потвърдим при окончателното приемане.
Практически: през 2027 г. не очаквайте съобщенията за данъка в обичайните срокове от началото на годината и не плащайте „на сляпо“ по миналогодишната сума.
Тук няма ново спрямо статията от 5 ноември: при продажба местният данък при придобиване и нотариалната такса се изчисляват върху по-високата от двете стойности — цената или данъчната оценка. При пазарни сделки в големите градове цената обикновено остава по-високата. При дарения, наследства и прехвърляния между роднини оценката често е единствената база и там разликата между 2026 и 2027 г. е реална. Можете да пресметнете разходите с нашия нотариален калкулатор.
Законопроектът се връща в бюджетната комисия за предложения между двете четения, след което се гласува на второ четене в пленарна зала. Дата не е обявена. Промените са част от данъчния пакет към бюджета за 2027 г. На второ четене могат да се променят текстовете за таксата смет и сроковете — вероятно и други детайли. Ще актуализираме информацията, когато законът бъде окончателно приет и обнародван.
Материалът е обща информация, не данъчна консултация. Данните са по медийно отразяване на гласуванията от 10 и 11 ноември 2026 г., проверени на 12 ноември 2026 г. Законопроектът може да бъде променен на второ четене.
Ако искате да изчислим какво означава промяната за конкретен имот или прехвърляне — обадете ни се или заповядайте в офиса.