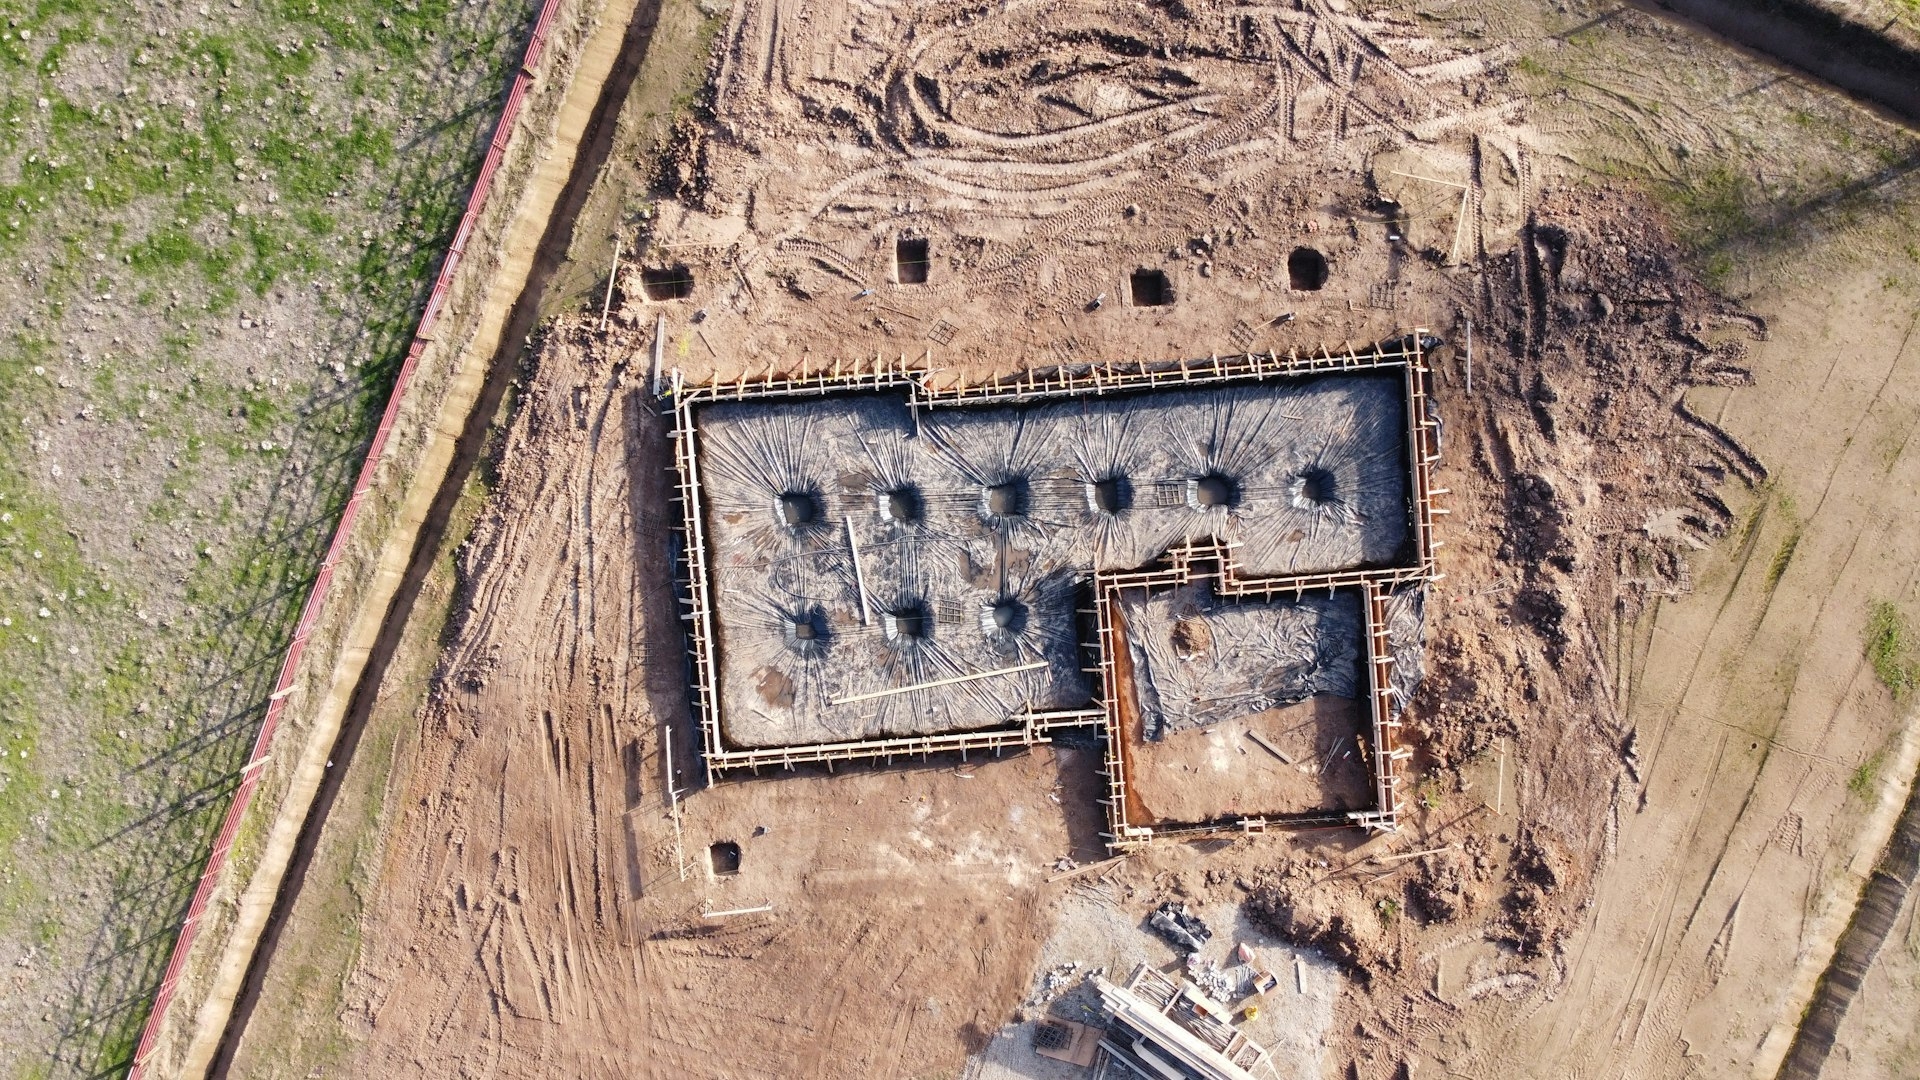
Кредитът за строеж на къща е различен от обикновената ипотека. При покупка на готово жилище банката превежда цялата сума наведнъж на продавача. При строеж няма готов имот, който да заложите — затова банката дава парите на части, срещу реално свършена работа, проверява всеки етап и учредява ипотеката постепенно. Ето как работи схемата, какво финансира банката и какви документи ще ви трябват на всеки етап.
Конкретните условия се различават между банките. По-долу описваме общата логика и примери от публикуваните общи условия на голяма българска банка — винаги сверявайте с договора и тарифата на вашата банка.
Какво финансира банката
Обикновено банките кредитират:
- строеж на къща в собствен парцел — най-честият случай;
- покупка на парцел и строеж — в един или в два отделни кредита;
- довършване на започнат строеж — например от груб строеж до завършване.
Основата на всичко е количествено-стойностната сметка (КСС) — разбивката на строителните работи по видове, количества и цени. Тя определя колко пари ще даде банката и на какви етапи. Банката не финансира 100%: изисква се собствено участие, което обикновено трябва да е вложено преди първия транш. В общите условия на една от големите банки например собственото участие е поне 20% от стойността по КСС, под формата на закупени материали или вече извършени и платени работи.
Преди подписването: документите
Банката ще оцени и кредитоискателя, и проекта. Пригответе:
- документ за собственост на парцела (нотариален акт) и актуална скица;
- одобрен инвестиционен проект и разрешение за строеж — без тях банката няма какво да финансира;
- КСС, по възможност подписана от проектант или строител;
- договор със строител, ако ще работите с фирма;
- оценка от оценител, одобрен от банката — на парцела и на бъдещата сграда;
- документите за доходите, както при всеки ипотечен кредит.
Как се стига до разрешението за строеж и какво следва след него, описахме подробно в ръководството ни за строежа на къща в собствен парцел.
Ипотеката: първо парцелът, после сградата
В началото обезпечението е самият парцел — върху него се учредява първа по ред ипотека в полза на банката, преди да бъде преведен какъвто и да е транш. С напредването на строежа банката иска ипотеката да обхване и сградата. Обичайно това става на етап „груб строеж“ — тогава представяте строителните документи и при поискване учредявате или потвърждавате ипотеката и върху постройката.
Важно: ако ипотекирате парцел, за който още няма одобрен проект и разрешение за строеж, банките обикновено забраняват да започнете строителство, докато не бъде учредена нова ипотека въз основа на одобрения проект.
Етапното усвояване: как вървят траншовете
- Първи транш — след като ипотеката е вписана, застраховката е представена и собственото участие е вложено. Много банки поставят срок за първото усвояване — в общите условия, които разгледахме, той е до 90 дни от подписването на договора.
- Всеки следващ транш — по писмено искане по образец на банката. Преди превода банката прави финансов и технически контрол: оценител идва на място и проверява, че предходният етап е изпълнен и парите са вложени по предназначение.
- Преоценка на обезпечението — преди всеки етап банката може да преоцени имота. Ако стойността не стига, може да поиска допълнително обезпечение или да откаже следващия транш.
- Последен транш — след завършване на сградата или на етапа, предвиден в договора.
Типичните етапи следват строежа: изкоп и основи, груб строеж (конструкция, стени, покрив), инсталации и дограма, довършителни работи. Точната разбивка се записва в приложение към договора.
Колко плащате, докато строите
Лихва се дължи само върху усвоената сума, не върху целия разрешен кредит. Много банки дават гратисен период по време на строежа — тогава плащате само лихвата, а главницата започва да се погасява след това. След всеки нов транш погасителният план се преизчислява. Внимавайте и за такса за неусвоен кредит или ангажимент, ако банката я начислява — вижте тарифата.
Задълженията ви по време на строежа
- Застраховка срещу пожар, природни бедствия и земетресение, с банката като ползвател. При строеж банките обикновено искат имотът да се застрахова скоро след етапа „груб строеж“ — в разгледаните общи условия до 30 дни след усвояването на съответния транш.
- Документи в срок — например документ, удостоверяващ груб строеж, в рамките на определен срок след достигането му (в разгледаните условия — два месеца).
- Целево използване — парите се ползват само за строежа по КСС. Друго използване е основание кредитът да бъде обявен за предсрочно изискуем.
- Финалният документ — за еднофамилна къща това е удостоверението за въвеждане в експлоатация. Банката ще поиска да го представите в срок след завършването.
Най-честите проблеми
- Надхвърлен бюджет. Ако КСС е подценена, банката няма да покрие разликата автоматично. Заложете резерв със собствени средства.
- Забавяне. Сроковете за усвояване в договора са реални — ако строежът спре, може да изгубите правото на неусвоената част.
- Оценка под очакваното. Оценителят преценява пазарна стойност, не вложените пари. Ако оценката изостане, траншът може да бъде намален.
- Строител без договор. Банката и оценителят ще искат фактури и протоколи. Работата „на ръка“ без документи трудно се доказва като собствено участие.
Накратко
- Банката дава парите на траншове срещу изпълнени етапи по КСС, след проверка на място.
- Собственото участие се влага първо — често около една пета от стойността на строежа.
- Ипотеката започва от парцела и се разширява върху сградата при груб строеж.
- Плащате лихва само върху усвоеното; погасителният план се променя след всеки транш.
- Пазете разрешението, КСС, фактурите и строителните актове — без тях няма следващ транш.
Колко ще е вноската при различни суми и срокове, може да прецените с ипотечния калкулатор, а общите правила за жилищните кредити — в ръководството ни за ипотечния кредит. Ако планирате строеж или търсите подходящ парцел, обадете се или заповядайте в офиса ни — ще ви помогнем с банката, документите и избора на имот.
Информацията е обща; условията се различават между банките и се уреждат в конкретния договор. Проверена към октомври 2026 г.